Le di a Claude 30 años del S&P 500 y le pregunté si «Sell in May» funciona de verdad
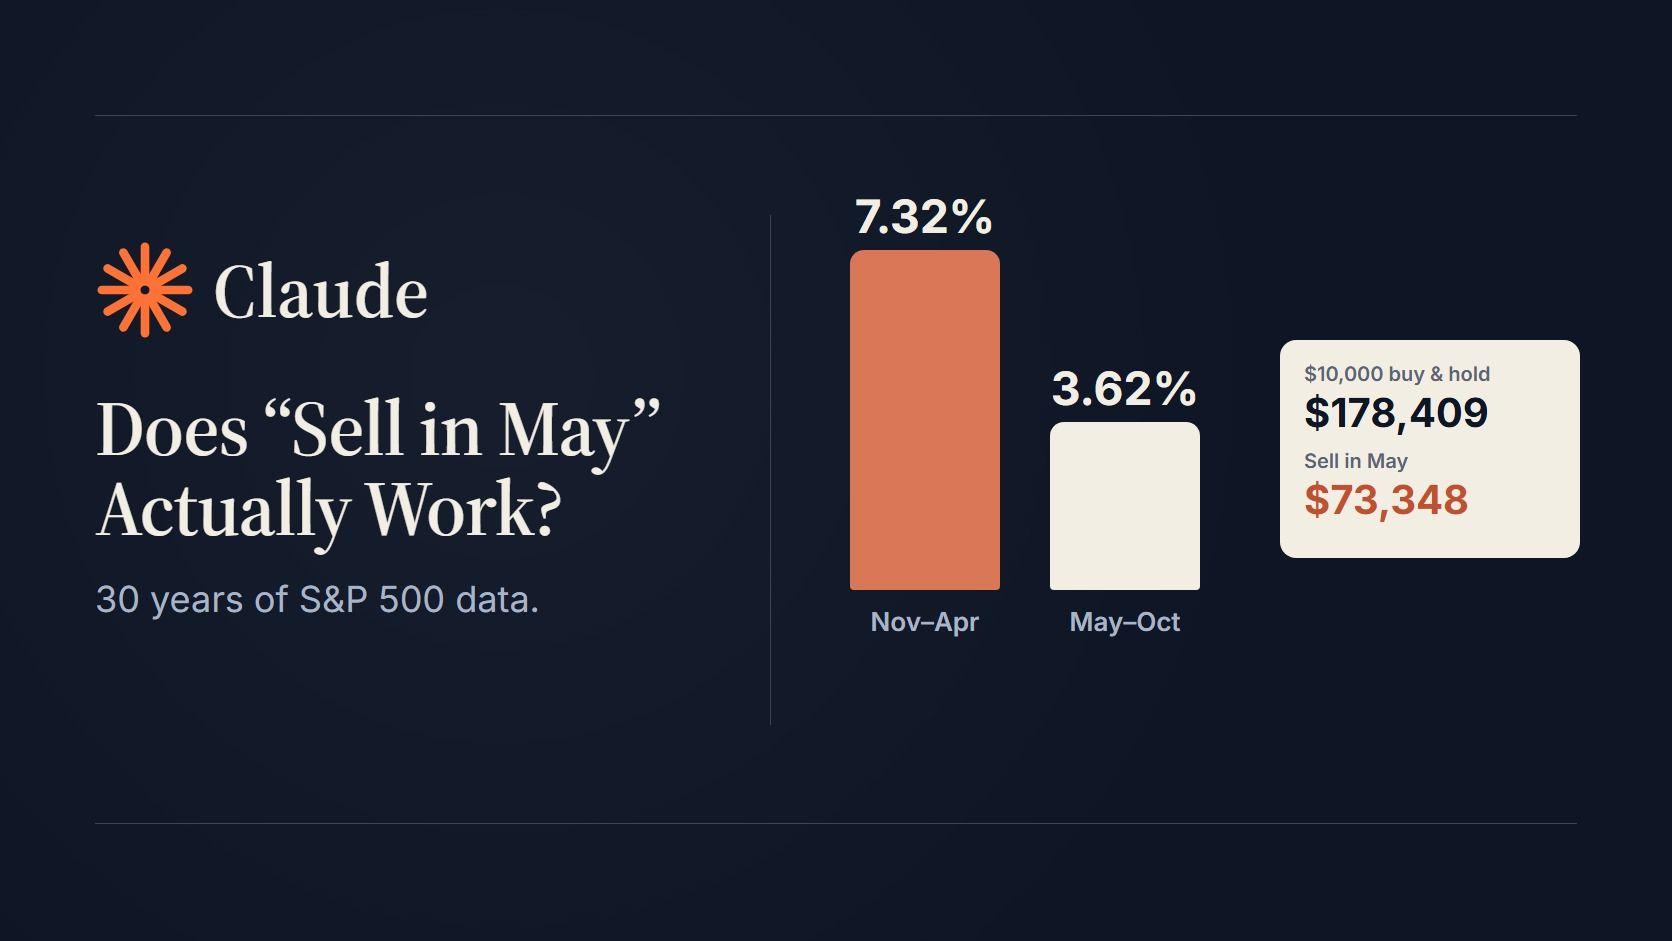
"Sell in May and go away" ("vende en mayo y vete") es más viejo que la mayoría de la gente que lo repite.
Casi nadie que lo repite enseña el número.
Así que descargué treinta años de datos diarios del S&P 500, partí cada año en una mitad de noviembre a abril y otra de mayo a octubre, y las comparé. 30 inviernos, 30 veranos, con dividendos, hasta el 30 de octubre de 2026.
La regla resultó ser cierta y cara a la vez.
Si:
- tienes un fondo indexado y te preguntas si apartarte cada primavera,
- estás montando un backtest y estás cansado de reglas que nadie ha medido,
- o simplemente te pica la curiosidad de ver un refrán bursátil al lado de sus propios datos,
sigue leyendo.
El problema de los refranes bursátiles
Las discusiones sobre esta regla suelen ser de dos tipos. Unos dicen que el efecto es real y enseñan un gráfico con una barra de invierno alta y una de verano baja. Otros dicen que es un mito y enseñan la subida del verano pasado.
Los dos pueden tener razón. Una media puede favorecer al invierno mientras la estrategia construida sobre esa media pierde dinero.
Lo que yo quería era el segundo número, el que el gráfico de barras deja fuera: si hubieras seguido la regla todos los años, ¿dónde estarías?
La prueba
El planteamiento, para que lo puedas comprobar:
- Datos: precios diarios de SPY, el ETF del S&P 500, de EODHD APIs. Usé
adjusted_close, que incluye dividendos y splits, como serie de rentabilidad total. - Contraste: el propio índice S&P 500 (
GSPC.INDX), solo precio, sin dividendos. - Ventana: del 31 de octubre de 1996 al 30 de octubre de 2026. Son 30 años completos.
- El invierno va del último cierre de octubre al último cierre de abril. El verano es la otra mitad.
- La estrategia Sell in May tiene SPY durante el invierno y está en liquidez al 0 % durante el verano. Sin impuestos ni costes de operación.
- Lo ejecuté el 12 de noviembre de 2026. Los precios ajustados son a 11 de noviembre de 2026.
Una nota sobre esa última línea. Los cierres ajustados se recalculan después de cada dividendo, y SPY paga uno cada trimestre (la última fecha ex-dividendo de los datos es el 18 de septiembre de 2026). Si lo ejecutas después del siguiente, las cifras ajustadas cambiarán un poco.
Este es el núcleo del script:
import os
import pandas as pd
import requests

KEY = os.environ["EODHD_API_KEY"]

def fetch(symbol):
    r = requests.get(
        f"https://eodhd.com/api/eod/{symbol}",
        params={"api_token": KEY, "fmt": "json",
                "from": "1990-01-01", "to": "2026-11-11"},
        timeout=60,
    )
    r.raise_for_status()
    df = pd.DataFrame(r.json())
    df["date"] = pd.to_datetime(df["date"])
    return df.set_index("date").sort_index()

def half_years(px, first_year, last_year):
    me = px.resample("ME").last()          # last close of each month
    rows = []
    for y in range(first_year, last_year + 1):
        oct_prev = me[pd.Timestamp(y - 1, 10, 31)]
        apr = me[pd.Timestamp(y, 4, 30)]
        oct_ = me[pd.Timestamp(y, 10, 31)]
        rows.append({"year": y,
                     "winter": apr / oct_prev - 1,
                     "summer": oct_ / apr - 1})
    return pd.DataFrame(rows).set_index("year")

spy = fetch("SPY.US")
h = half_years(spy["adjusted_close"], 1997, 2026)

print(h.mean().mul(100).round(2))
print("winter beat summer:", (h["winter"] > h["summer"]).sum(), "of", len(h))
print("buy & hold:  ", round(10000 * ((1 + h["winter"]) * (1 + h["summer"])).prod()))
print("sell in May: ", round(10000 * (1 + h["winter"]).prod()))
Salida:
winter    7.32
summer    3.62
dtype: float64
winter beat summer: 22 of 30
buy & hold:   178409
sell in May:  73348
Una sola llamada devolvió 8.505 barras diarias de SPY desde enero de 1993. El resto es pandas.
Lo que dijeron los números
SPY con dividendos, de 1997 a 2026, precios ajustados a 11 de noviembre de 2026:
| Invierno (nov a abr) | Verano (may a oct) | |
|---|---|---|
| Rentabilidad media | 7,32 % | 3,62 % |
| Rentabilidad mediana | 7,31 % | 4,11 % |
| Semestres positivos | 24 de 30 | 23 de 30 |
| Peor | -10,89 % (2001) | -29,21 % (2008) |
El invierno ganó al verano en 22 de los 30 años.
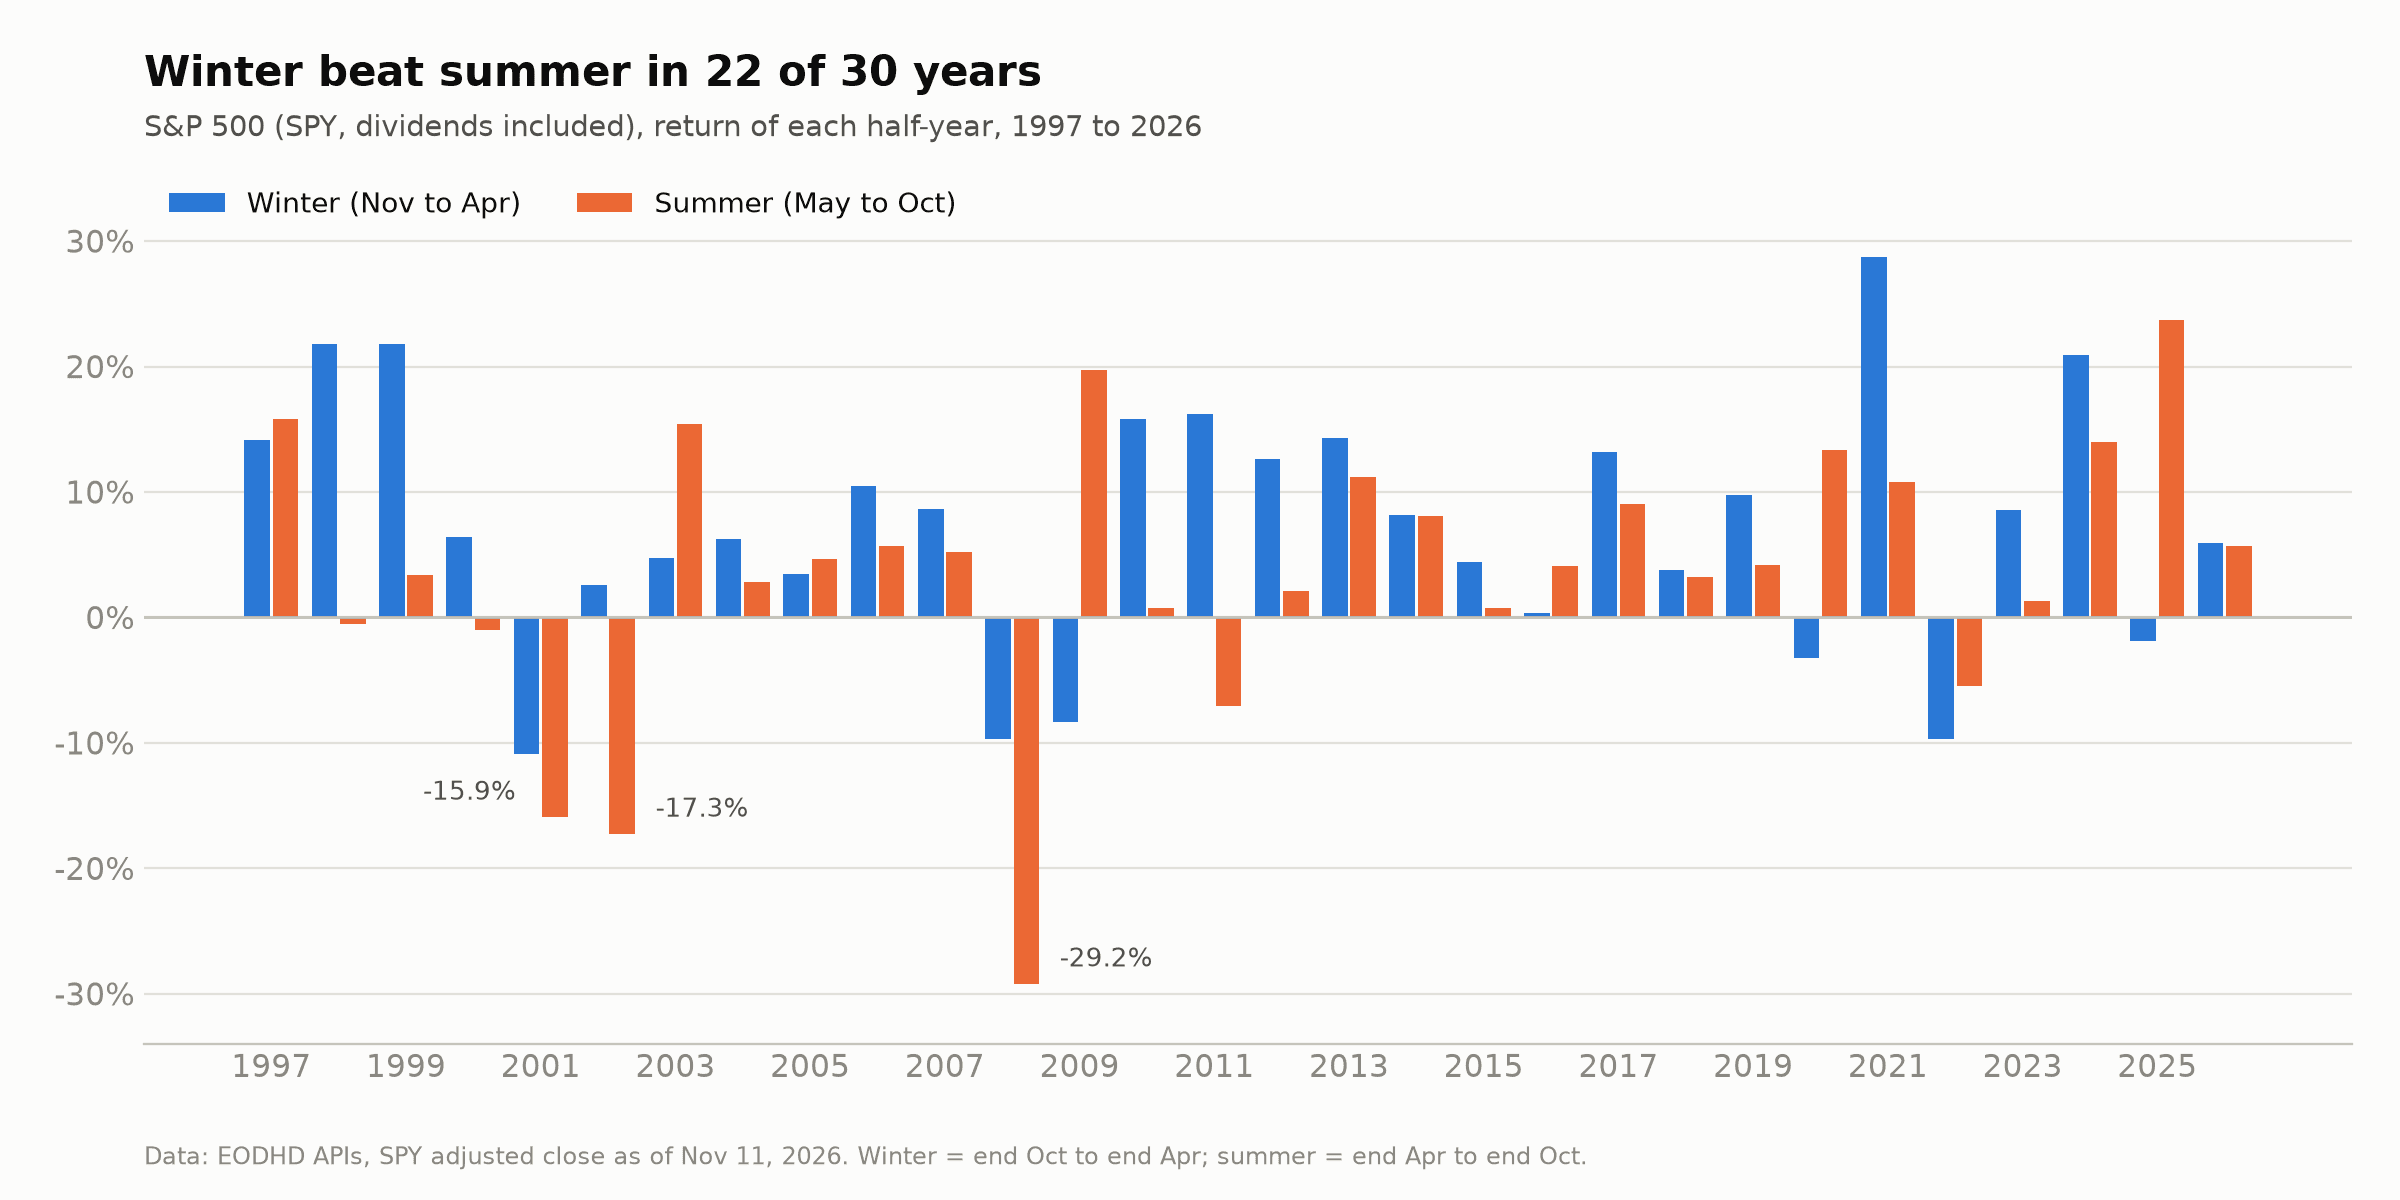
Esperaba que el refrán se viniera abajo. No fue así. En tres décadas, la mitad de noviembre a abril ganó más o menos el doble que la de mayo a octubre.
Ahora, la parte que el gráfico de barras deja fuera.
El verano siguió siendo positivo en 23 de 30 años, con una media del 3,62 %. La mayoría de los años, vender en mayo significa renunciar a una ganancia.
Lo que habría costado seguir la regla
10.000 $ invertidos el 31 de octubre de 1996:
| Estrategia | Valor a 30 oct 2026 | Anualizado |
|---|---|---|
| Comprar y mantener SPY | 178.409 $ | 10,08 % |
| Sell in May (liquidez al 0 % en verano) | 73.348 $ | 6,87 % |
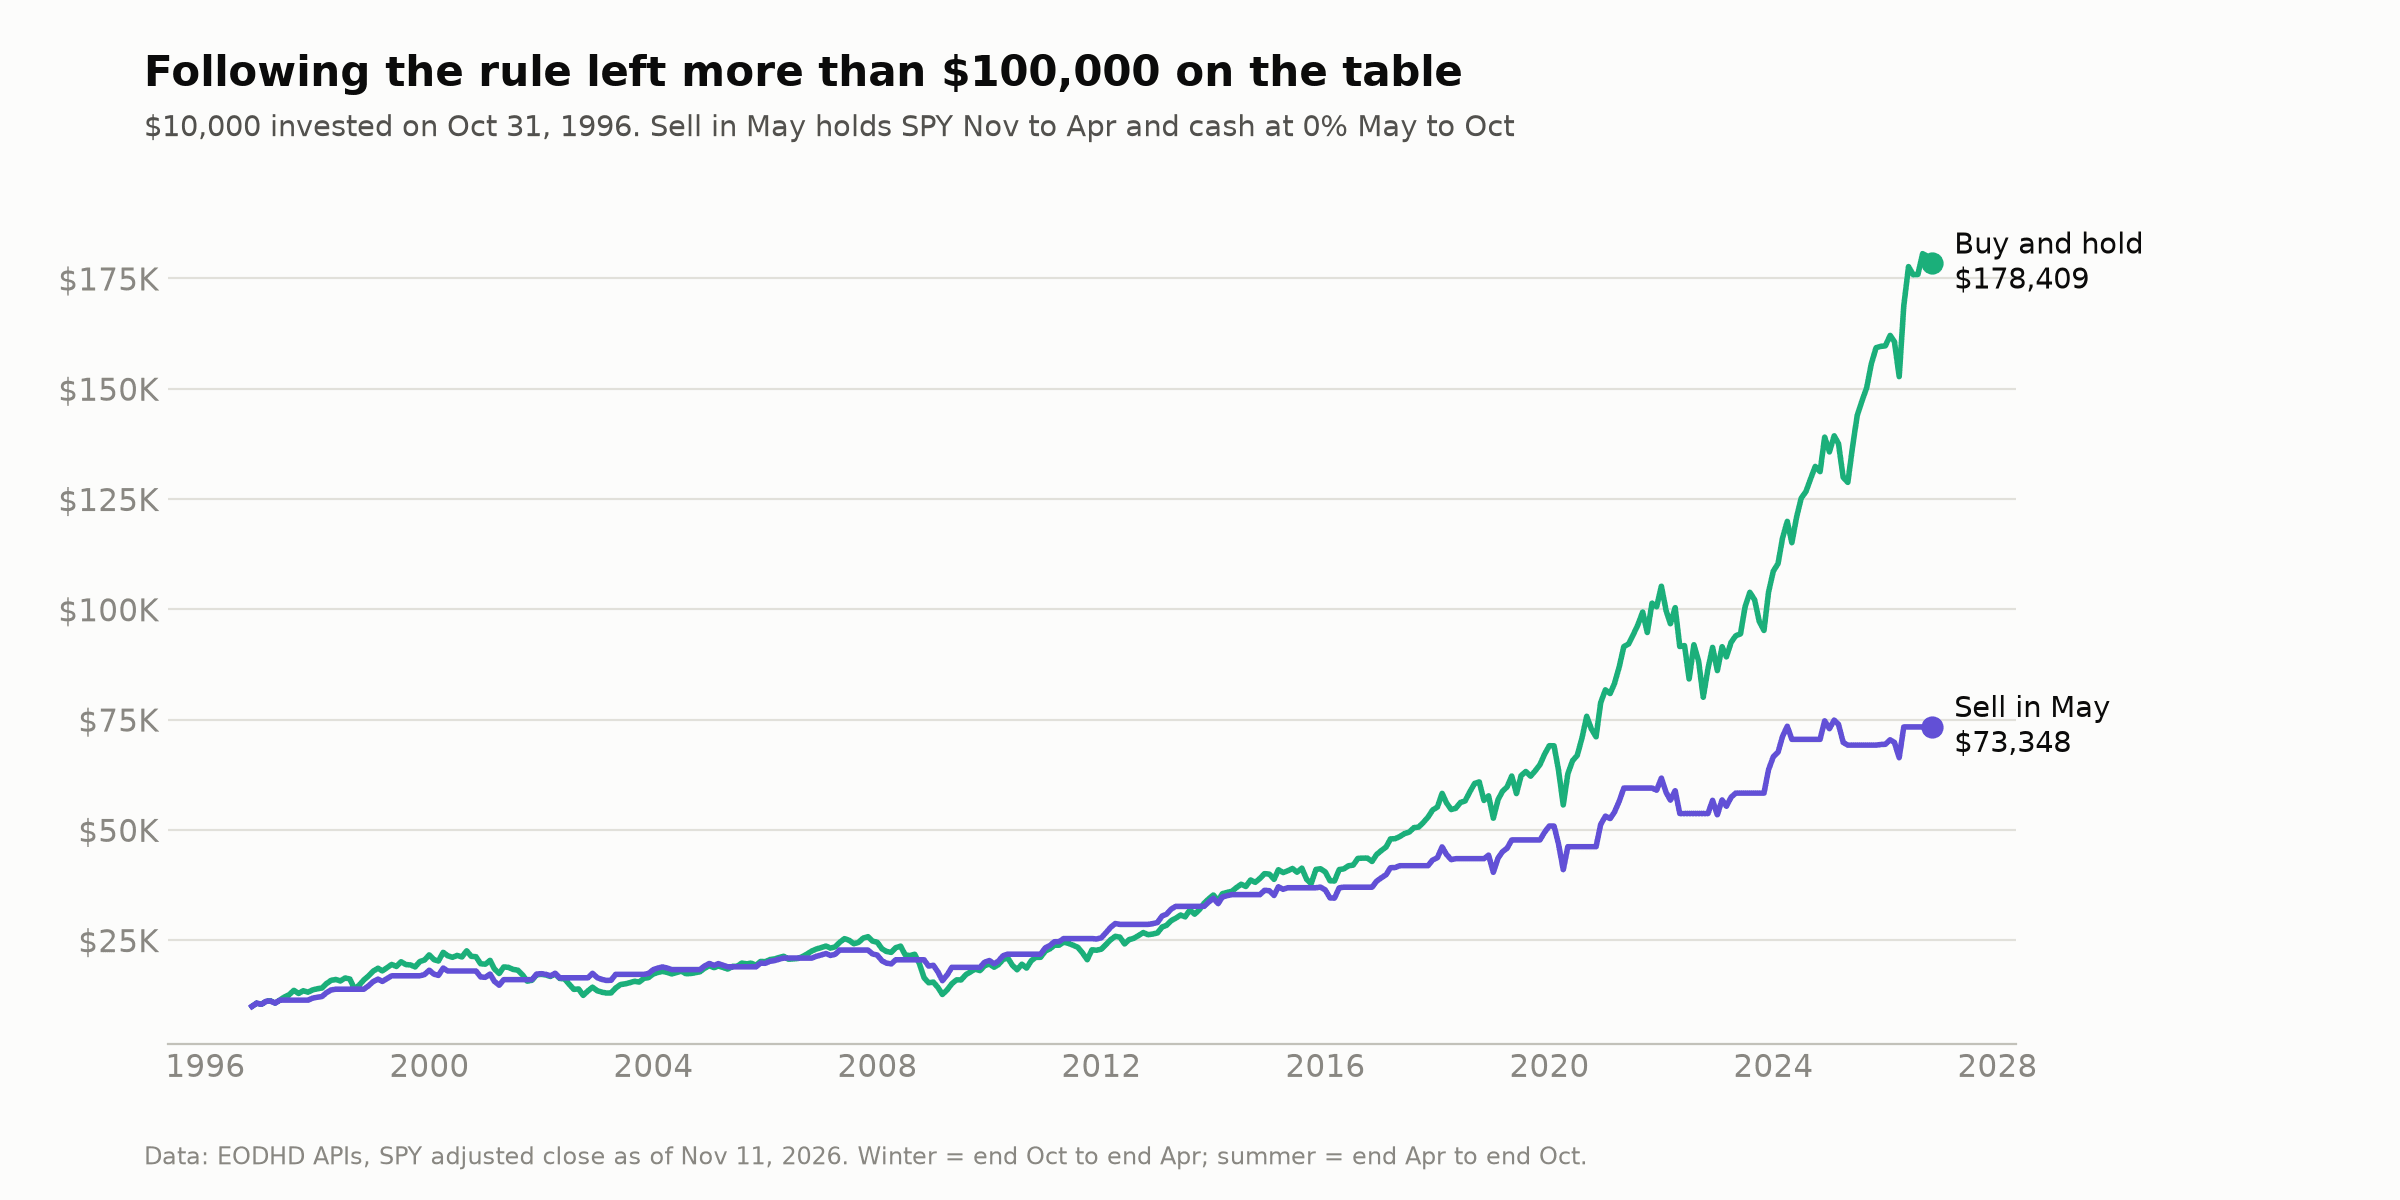
La mitad más floja del año sigue valiendo más de 100.000 $ del saldo final.
Esa es la diferencia entre "el verano es más flojo" y "el verano es malo". Lo primero es lo que muestran los datos. Lo segundo es lo que supone la regla.
Tres veranos explican un tercio de la diferencia
Ordené los 30 veranos de peor a mejor. Los tres últimos:
- 2008: -29,21 %
- 2002: -17,27 %
- 2001: -15,92 %
Si quitas esos tres años, la media del verano sube del 3,62 % al 6,33 %, frente al 8,80 % del invierno en esos mismos 27 años. La diferencia baja de 3,70 puntos a 2,47.
Así que alrededor de un tercio de la diferencia sale de tres años de treinta. Los otros dos tercios se reparten entre los 27 restantes, más de lo que esperaba.
Partir la muestra por décadas cuenta lo mismo desde otro ángulo:
| Década | Media invierno | Media verano | El invierno gana | 10.000 $ comprar y mantener | 10.000 $ sell in May |
|---|---|---|---|---|---|
| 1997 a 2006 | 8,08 % | 1,31 % | 7 de 10 | 22.567 $ | 20.950 $ |
| 2007 a 2016 | 6,26 % | 1,57 % | 8 de 10 | 18.989 $ | 17.669 $ |
| 2017 a 2026 | 7,62 % | 7,98 % | 7 de 10 | 41.634 $ | 19.815 $ |
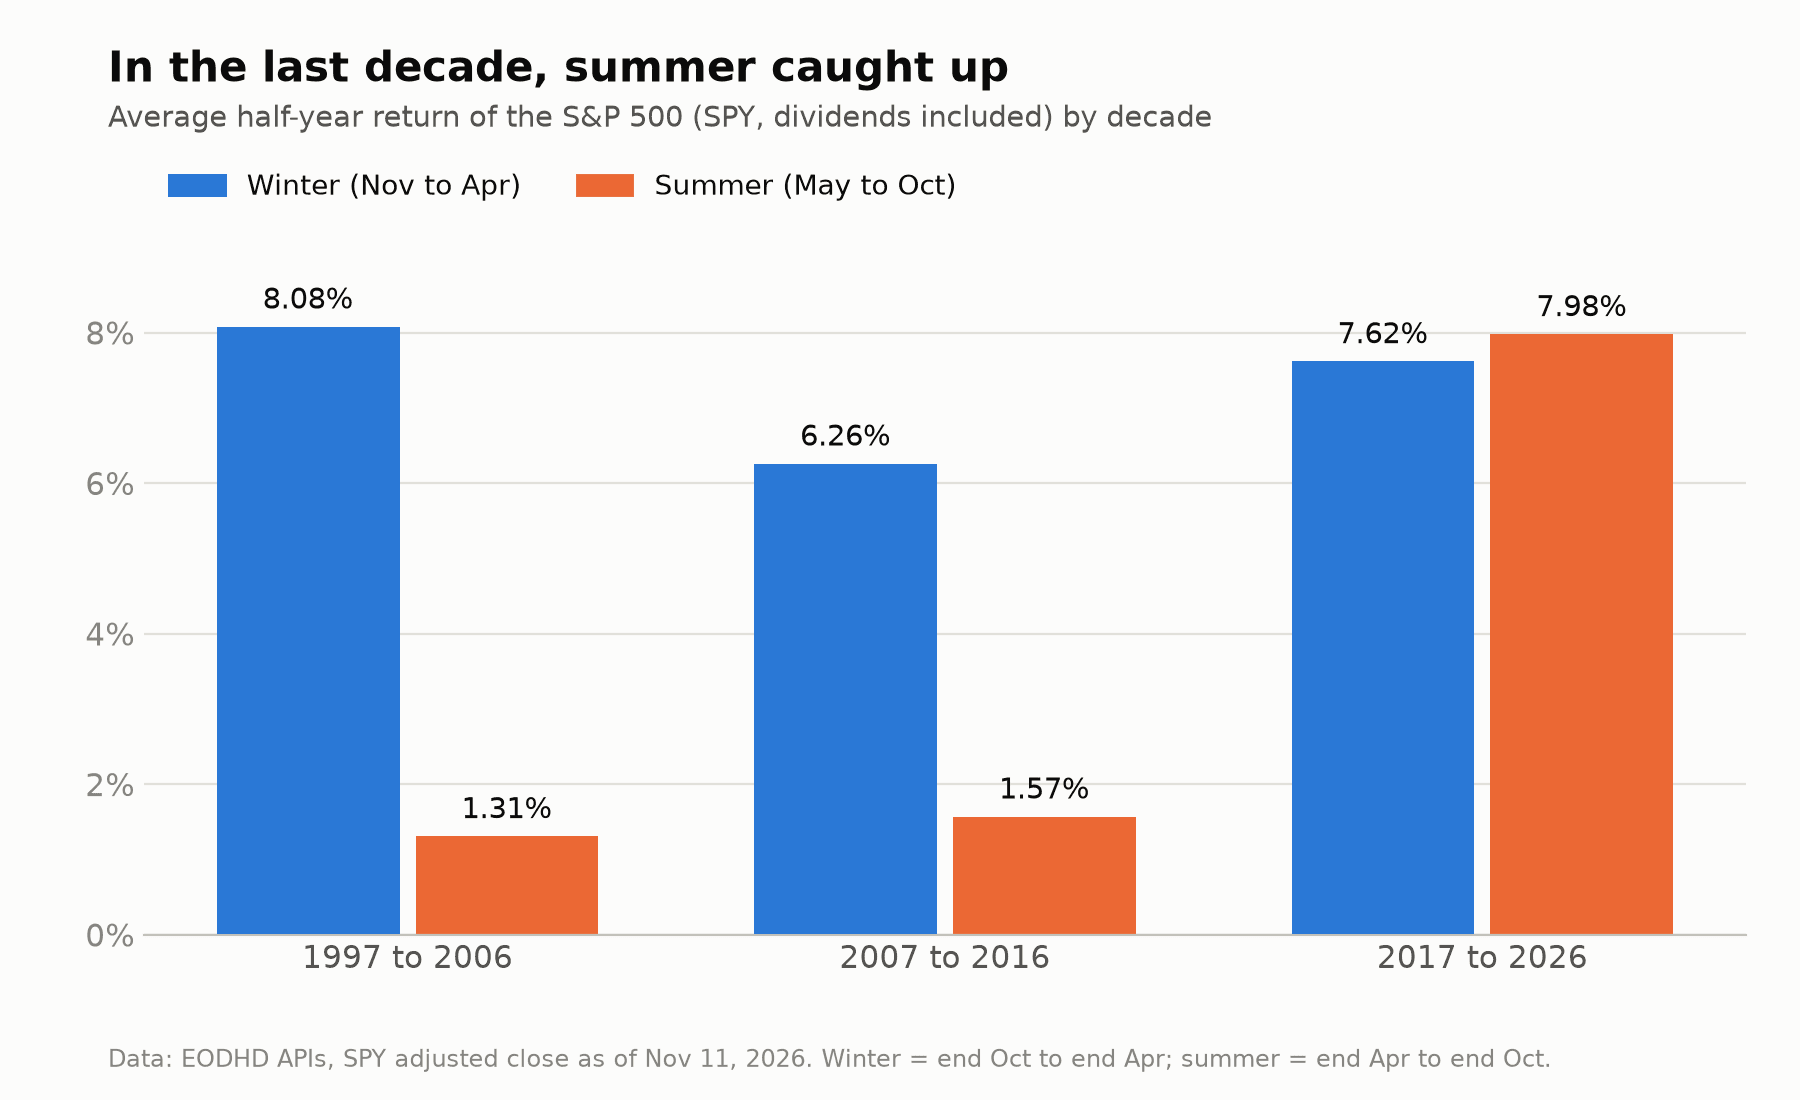
En las dos primeras décadas, la regla casi aguantó el ritmo de comprar y mantener estando invertida la mitad del tiempo. Las dos décadas incluyen un verano que cayó más de un 17 %.
En los últimos diez años, la media del verano fue algo más alta que la del invierno. El invierno siguió ganando 7 de los 10 años, pero esa década tuvo veranos como 2025 (+23,70 %) y 2020 (+13,36 %) y ninguno peor que -5,47 %. Quien siguió la regla desde 2017 acabó con menos de la mitad de lo que dio comprar y mantener.
Treinta años suenan a muchos datos. Para esta pregunta son 30 observaciones, y que la regla parezca buena depende mucho de qué diez eliges.
Los dividendos ni la salvan ni la hunden
Esperaba que los dividendos importaran, porque la estrategia en liquidez renuncia a seis meses de dividendos cada año. Así que repetí la prueba con el propio índice S&P 500, solo precio:
| Serie | Media invierno | Media verano | Diferencia |
|---|---|---|---|
| SPY con dividendos | 7,32 % | 3,62 % | 3,70 puntos |
| Índice S&P 500, solo precio | 6,38 % | 2,79 % | 3,59 puntos |
La diferencia es casi idéntica. Los dividendos suben las dos mitades más o menos lo mismo, así que el patrón estacional está ahí con o sin ellos. En esto me equivoqué.
Dónde encaja EODHD en este flujo
Toda la prueba usó un solo endpoint. La API de fin de día de EODHD APIs devolvió los cierres brutos y ajustados de SPY desde 1993 y los del índice en la misma ventana, con splits y dividendos ya resueltos, así que no tuve que reconstruir una serie de rentabilidad total.
Una cosa antes de que lo pruebes: el plan gratuito devuelve un año de histórico de fin de día. Treinta años necesitan el plan EOD Historical All-World, de 19,99 $ al mes.
El mismo planteamiento se amplía sin mucho trabajo extra:
- aplicar la división a otros índices o acciones (el ticker es una cadena de texto),
- probar otras reglas de calendario, como el efecto enero o el cambio de mes,
- cambiar la liquidez del verano por lo que de verdad tendrías en esos meses.
Si quieres aplicarlo a tus propios tickers, consigue tu clave de EODHD API aquí y usa el código KEVIN10 al pagar para tener un 10 % de descuento.
Cómo repetirlo sin escribir un script
EODHD APIs también tiene un servidor MCP, así que Claude puede llamar al mismo endpoint desde una conversación. Con el conector añadido en Claude, este prompt describe la prueba de arriba:
Descarga de EODHD los cierres ajustados mensuales de SPY.US de octubre de 1996 a octubre de 2026. Para cada año de 1997 a 2026, calcula la rentabilidad desde el último cierre de octubre del año anterior hasta el último cierre de abril (invierno), y desde el último cierre de abril hasta el último cierre de octubre (verano). Dame la media y la mediana de cada mitad, cuántos años ganó el invierno al verano y el valor final de 10.000 $ comprando y manteniendo frente a estar invertido solo en invierno con liquidez al 0 % en verano. Después repite las medias por década y enséñame los tres peores veranos.
Para una pregunta puntual, el conector es más rápido. Para algo que vas a repetir cada año, quédate con el script.
En qué confiaría de todo esto
La diferencia estacional es real en esta muestra. El invierno promedió un 7,32 % y el verano un 3,62 %, y el invierno ganó 22 de 30 años. No puedo llamarlo mito.
La regla de trading construida sobre ella perdió. 73.348 $ frente a 178.409 $. Un semestre más flojo pero positivo la mayoría de las veces no es algo que quieras saltarte.
El resultado depende de la ventana. 2001, 2002 y 2008 explican alrededor de un tercio de la diferencia, y en la última década la media más alta fue la del verano.
Qué cambiaría esto. La prueba supone que la liquidez del verano no rinde nada, sin impuestos ni costes. No probé las alternativas. En principio, una liquidez que pague intereses reduciría la diferencia y los impuestos por vender cada mayo la volverían a ampliar, pero son suposiciones hasta que alguien lo mida.
Nada de esto es asesoramiento de inversión. Es un índice, un país y 30 observaciones, medidos con toda la honestidad que he podido.
Preguntas frecuentes
¿Funciona el "sell in May and go away"? En esta muestra de 30 años del S&P 500, la mitad de noviembre a abril rindió más de media (7,32 % frente a 3,62 %), pero vender cada mayo y quedarse en liquidez acabó en 73.348 $ frente a 178.409 $ comprando y manteniendo.
¿Cuál es la rentabilidad media del S&P 500 de mayo a octubre? Un 3,62 % con dividendos entre 1997 y 2026, medida con el cierre ajustado de SPY a 11 de noviembre de 2026. Fue positiva en 23 de 30 años.
¿Cuáles fueron los peores veranos? 2008 (-29,21 %), 2002 (-17,27 %) y 2001 (-15,92 %).
¿Se ha debilitado el efecto? En la última década de la muestra, sí en las medias: de 2017 a 2026 el verano promedió un 7,98 % y el invierno un 7,62 %, aunque el invierno siguió ganando 7 de esos 10 años. Una década no basta para hablar de tendencia.
¿Puedo aplicarlo a otro índice o acción? Sí. Cambia el ticker en el script o en el prompt. El método solo necesita cierres ajustados diarios o mensuales.
¿Quieres probar tú mismo una regla del mercado? Empieza con EODHD APIs aquí y usa el código KEVIN10 al pagar para tener un 10 % de descuento.
Relacionados: I Gave Claude 10 Years of Market Data and Asked It What Actually Predicts Returns y Backtesting in Python: Why Most Backtests Lie.
Más análisis como este en kevinmeneses.com.