Probé las reglas de Claude para elegir acciones con 10 valores populares
En agosto publiqué un screener de cinco prompts que separaba las acciones en "setups frescos" y "ya extendidas, no las persigas".
Publicar un screener es fácil. Volver después a ponerle nota es lo que casi nadie hace.
Así que tres meses después volví. Pasé las reglas a código, las apliqué a diez acciones populares con el cierre del 7 de agosto de 2026 y medí qué hizo cada una al mes, a los dos meses y a los tres.
Las etiquetas importaron mucho menos de lo que pensaba. El stop importó más.
Si:
- usas una IA para filtrar acciones y te preguntas si su resultado aguanta,
- estás montando un screener y decidiendo qué reglas se quedan,
- o estás cansado de listas de acciones que nadie vuelve a revisar,
sigue leyendo.
Lo que dije en agosto
El artículo original nombraba tres acciones. Microsoft y Meta eran "setups frescos": buena reacción a resultados y cerca de un soporte. Palantir estaba "ya extendida, no la persigas", después de subir más de un 30 % en pocas sesiones.
También fijaba tres reglas que dije que sigo:
- marcar todo lo que haya subido más de un 20 % en tres sesiones,
- definir el stop antes de entrar y salir si cierra por debajo,
- tratarlas como operaciones de uno a dos meses.
Tres valores no bastan para evaluar nada. Y la lista completa de diez de aquel sábado nunca se publicó, así que evaluarla ahora sería pedirte que me creyeras.
La prueba
Así que hice algo más estricto. Convertí los prompts de agosto en reglas fijas y las apliqué a diez acciones elegidas por un único motivo: casi todo el mundo las tiene o las sigue.
- Acciones: Apple, Microsoft, Nvidia, Amazon, Alphabet, Meta, Tesla, Palantir, AMD y Netflix. Las elegí en noviembre, una limitación de la que hablo más abajo.
- Fecha del screener: el cierre del viernes 7 de agosto de 2026, el último antes del artículo original.
- Datos: precios diarios del endpoint de fin de día de EODHD APIs. Las rentabilidades usan
adjusted_close, a fecha de 11 de noviembre de 2026. Los valores ajustados cambian después de cada dividendo. - Referencia: SPY en las mismas fechas.
- Puntos de control: un mes (8 de septiembre), dos meses (7 de octubre) y el último cierre (11 de noviembre).
Las reglas, tal y como las puede leer un programa:
- Extendida: ha ganado un 20 % o más en tres sesiones cualesquiera de la última semana, o cierra más de un 15 % por encima de su media de 50 días, o cierra a menos de un 2 % de su máximo de 52 semanas.
- Setup fresco: no está extendida, sube en las últimas cinco sesiones y está por encima de su media de 200 días.
- Sin setup: todo lo demás.
- Stop: el mínimo más bajo de las cinco sesiones hasta la fecha del screener, incluida. Se sale en el primer cierre por debajo.
El artículo de agosto daba la regla del 20 %. Los demás umbrales son míos. Los prompts originales decían "cerca de un soporte" y "con recorrido", y un modelo puede interpretar eso. El código necesita un número, así que los fijé antes de calcular las rentabilidades de las siete acciones que aún no había mirado.
Esta es la clasificación (el código imprime las etiquetas en inglés: fresh setup = setup fresco, extended = extendida, no setup = sin setup):
import os
import pandas as pd
import requests

KEY = os.environ["EODHD_API_KEY"]
TICKERS = ["AAPL", "MSFT", "NVDA", "AMZN", "GOOGL", "META", "TSLA", "PLTR", "AMD", "NFLX"]
SCREEN = "2026-08-07"

def fetch(symbol):
    r = requests.get(
        f"https://eodhd.com/api/eod/{symbol}.US",
        params={"api_token": KEY, "fmt": "json", "from": "2025-06-01", "to": "2026-11-11"},
        timeout=60,
    )
    r.raise_for_status()
    df = pd.DataFrame(r.json())
    df["date"] = pd.to_datetime(df["date"])
    return df.set_index("date").sort_index()

def label(df):
    px = df["adjusted_close"].loc[:SCREEN]
    c0 = px.iloc[-1]
    gain3 = max(px.iloc[-k] / px.iloc[-k - 3] - 1 for k in (1, 2, 3))
    ret5 = c0 / px.iloc[-6] - 1
    vs50 = c0 / px.iloc[-50:].mean() - 1
    vs200 = c0 / px.iloc[-200:].mean() - 1
    vs_high = c0 / px.loc["2025-08-08":].max() - 1
    if gain3 >= 0.20 or vs50 > 0.15 or vs_high > -0.02:
        return "extended"
    if ret5 > 0 and vs200 > 0:
        return "fresh setup"
    return "no setup"

for t in TICKERS:
    df = fetch(t)
    px = df["adjusted_close"]
    c0 = px.loc[SCREEN]
    two_months = px.loc[:"2026-10-07"].iloc[-1] / c0 - 1
    print(f"{t:6}{label(df):12}{two_months * 100:7.2f}%")
Salida:
AAPL  fresh setup    7.54%
MSFT  extended       6.15%
NVDA  fresh setup    6.15%
AMZN  fresh setup   -5.30%
GOOGL no setup      -1.01%
META  no setup      21.92%
TSLA  no setup      14.98%
PLTR  extended      12.85%
AMD   fresh setup   33.62%
NFLX  no setup      -5.99%
La primera sorpresa: mis reglas no coinciden con agosto
Fíjate en Microsoft y Meta.
En agosto, Claude llamó a las dos setups frescos. Mis reglas fijas dicen que Microsoft está extendida, porque el 7 de agosto cerró un 22,84 % por encima de su media de 50 días tras el salto por resultados. Y a Meta no le dan ningún setup, porque seguía un 6,08 % por debajo de su media de 200 días.
Palantir es la única de las tres en la que el código y la conversación coinciden. Había ganado un 28,74 % en tres sesiones y estaba un 29,72 % por encima de su media de 50 días.
Un detalle de agosto sí se confirma: escribí que Meta estaba más o menos un 25 % por debajo de su máximo de 52 semanas. Con cierres ajustados estaba un 24,80 % por debajo.
Así que las etiquetas de agosto fueron una decisión del modelo, tomada con un contexto de resultados que un umbral no ve. Eso no es un fallo en sí. Pero significa que otra persona no puede reproducir el screener con una fórmula, y debería haberlo dicho entonces.
Lo que pasó de verdad
Rentabilidades desde el cierre del 7 de agosto, precios ajustados a 11 de noviembre de 2026:
| Acción | Etiqueta el 7 ago | 1 mes | 2 meses | Hasta 11 nov |
|---|---|---|---|---|
| Apple | Setup fresco | +1,01 % | +7,54 % | +13,60 % |
| Nvidia | Setup fresco | +0,79 % | +6,15 % | -22,34 % |
| Amazon | Setup fresco | -6,38 % | -5,30 % | -3,03 % |
| AMD | Setup fresco | +4,63 % | +33,62 % | +14,39 % |
| Microsoft | Extendida | -1,02 % | +6,15 % | +4,42 % |
| Palantir | Extendida | -0,99 % | +12,85 % | +0,23 % |
| Alphabet | Sin setup | -4,44 % | -1,01 % | -17,12 % |
| Meta | Sin setup | +3,61 % | +21,92 % | +6,28 % |
| Tesla | Sin setup | +12,05 % | +14,98 % | +18,95 % |
| Netflix | Sin setup | +3,55 % | -5,99 % | -12,95 % |
| SPY | -0,94 % | +0,76 % | -1,50 % |
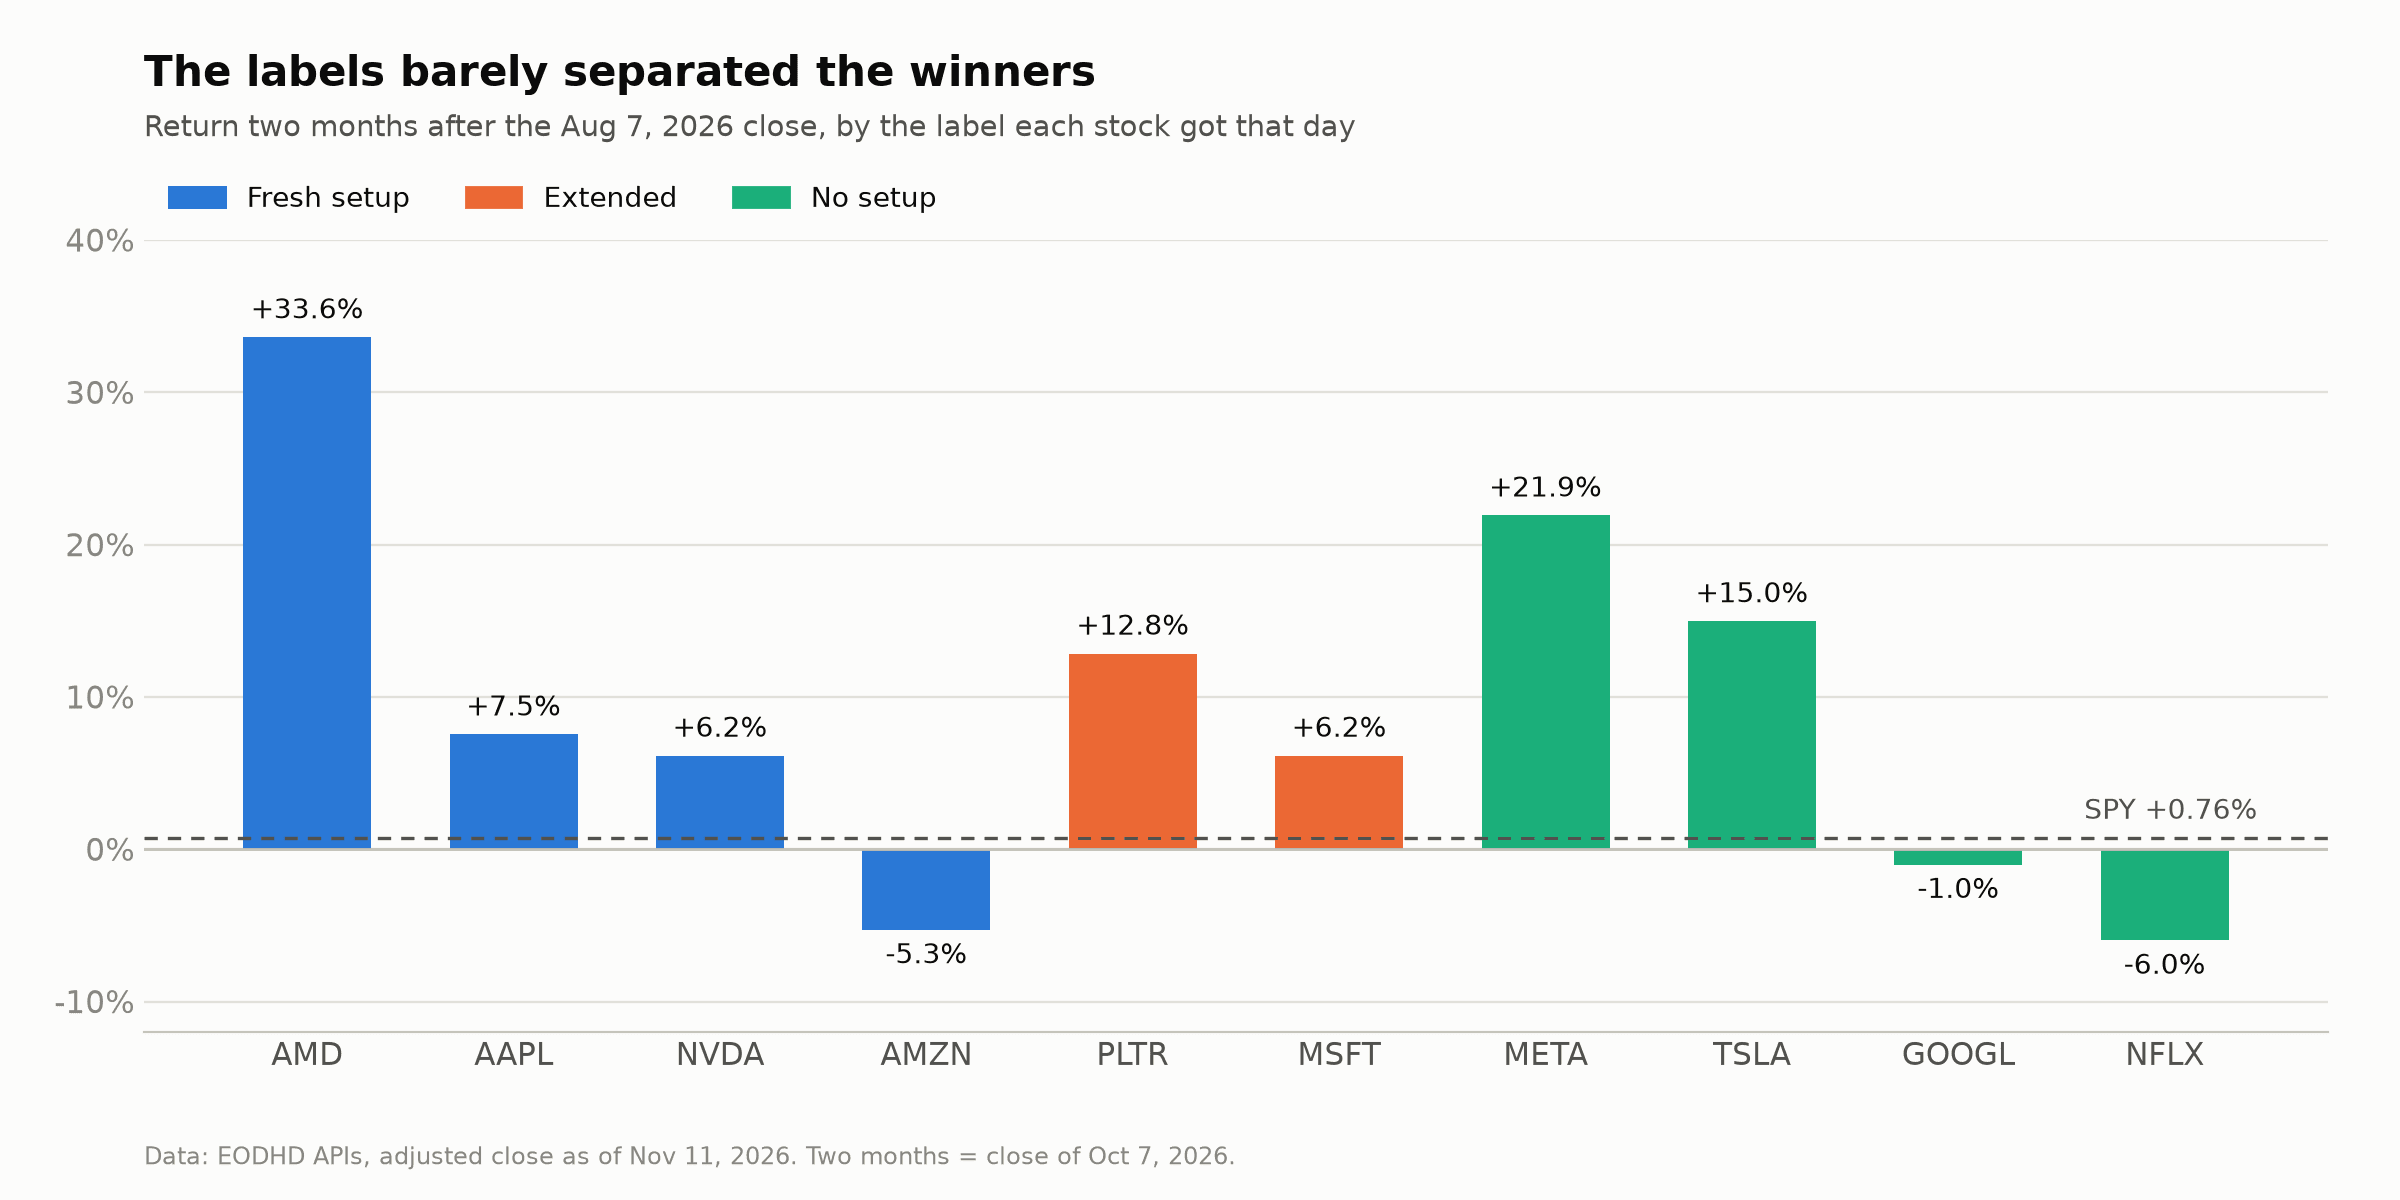
Y por grupo:
| Grupo | Acciones | Media 1 mes | Media 2 meses | Media hasta 11 nov | Baten a SPY a 2 meses |
|---|---|---|---|---|---|
| Setup fresco | 4 | +0,01 % | +10,50 % | +0,66 % | 3 de 4 |
| Extendida | 2 | -1,00 % | +9,50 % | +2,33 % | 2 de 2 |
| Sin setup | 4 | +3,69 % | +7,47 % | -1,21 % | 2 de 4 |
Siete de las diez batieron a SPY a dos meses. Eso dice más de esos dos meses que de cualquier etiqueta.
Los setups frescos sí fueron por delante a dos meses: un 10,50 % frente a un 9,50 % y un 7,47 %. Pero una sola acción, AMD, aporta casi toda esa media, y el grupo de "no la persigas" iba justo detrás. Con cuatro, dos y cuatro acciones por grupo, no puedo llamar a eso una diferencia.
Lo que las separó fue el stop
La etiqueta no ordenó estas acciones. El stop se acercó más.
Dentro de los dos meses, hubo un cierre por debajo del stop en:
- 1 de 4 setups frescos (Amazon, el 12 de agosto, en -2,62 %)
- 0 de 2 extendidas
- 3 de 4 sin setup (Alphabet el 11 de agosto en -2,96 %, Meta el 18 de agosto en -8,18 %, Netflix el 18 de septiembre en -3,17 %)
En Amazon y Netflix, salir pronto fue lo mejor a dos meses: las dos estaban más abajo el 7 de octubre que en su salida. Alphabet estaba algo más arriba a dos meses (-1,01 % frente a una salida en -2,96 %) y mucho más abajo el 11 de noviembre (-17,12 %).
Meta es la que duele. El stop la sacó en -8,18 % siete sesiones después del screener, y el 7 de octubre subía un 21,92 %. Una regla que ayuda dos veces, empata una y te cuesta la segunda mejor de las diez sigue siendo una regla que mantendría, pero dejaría de decir que sale gratis.
El plazo importó más que la etiqueta
Nvidia subía un 6,15 % a dos meses y a 11 de noviembre cae un 22,34 %. AMD pasó de +33,62 % a +14,39 %, y por el camino cerró en 404,40 el 5 de noviembre y en 552,90 cuatro sesiones después.
En agosto escribí que eran operaciones de uno a dos meses. Los datos le dan la razón a esa frase más que a cualquier otra cosa del artículo. A dos meses, las diez ganaban de media y siete batían al índice. Si mantienes las mismas diez hasta el 11 de noviembre, cuatro están por debajo de su precio de agosto.
Dónde encaja EODHD en este flujo
Todo esto salió de un solo endpoint. La API de fin de día de EODHD APIs devolvió el OHLC bruto y ajustado de cada ticker, que es todo lo que necesitan las medias móviles, los máximos de 52 semanas y los stops.
El script pide unos 17 meses de histórico diario para 11 símbolos: un año antes del screener para el máximo de 52 semanas, más todo lo posterior. El plan gratuito devuelve un año, así que hace falta el plan EOD Historical All-World, de 19,99 $ al mes.
A partir de aquí puedes:
- poner tu propia lista y tu fecha de screener,
- cambiar un umbral y ver qué etiquetas cambian,
- añadir los endpoints de noticias o fundamentales para darle a las reglas parte del contexto que tenía el modelo.
Si quieres ponerle nota a tus propios screeners, consigue tu clave de EODHD API aquí y usa el código KEVIN10 al pagar para tener un 10 % de descuento.
En qué confiaría de todo esto
El stop. Saltó sobre todo en las acciones sin setup. De las cuatro salidas, tres fueron en acciones que hoy están más abajo que donde las sacó el stop. La cuarta costó la subida de Meta.
El límite de tiempo. El horizonte declarado era de uno a dos meses, y los resultados se desmoronan cuando lo alargas.
Todavía no las etiquetas. Diez acciones, una fecha. Los setups frescos y las extendidas acabaron a menos de un punto a dos meses.
Tampoco mi selección de acciones. Elegí diez nombres famosos en noviembre. Eso es sesgo retrospectivo al escoger el universo, aunque las reglas solo vieran datos hasta el 7 de agosto. Una versión justa de esta prueba usa una lista fijada de antemano.
Qué cambiaría esto. Más fechas. Un solo día de screener en plena temporada de resultados es una única tirada. Las mismas reglas otro viernes podrían salir mejor o mucho peor, y querría al menos un año de ellas antes de cambiar mi forma de operar.
Nada de esto es asesoramiento financiero. Es revisar mis propios deberes en público, algo que probablemente debería hacer más a menudo.
Qué cambiaría en los cinco prompts
Dos cosas, las dos baratas:
- Pedirle a Claude que diga el número que hay detrás de cada etiqueta. "Cerca de un soporte" debería volver como "un 1,4 % por encima del mínimo de cinco días", para que un programa pueda repetir el mismo screener.
- Guardar la salida completa el día que lo ejecutas. Estoy probando diez acciones populares en lugar de las diez originales porque solo tres llegaron al artículo.
Preguntas frecuentes
¿Funcionaron las acciones de agosto? Las tres que nombré batieron a SPY a dos meses: Microsoft +6,15 %, Meta +21,92 % y Palantir +12,85 %, frente a un +0,76 %. Palantir era la marcada como "no la persigas".
¿Las acciones con "setup fresco" baten a las "extendidas"? No con claridad en esta muestra. Cuatro setups frescos promediaron un +10,50 % a dos meses y dos extendidas un +9,50 %.
¿Ayudó el stop-loss? En tres de los cuatro casos en que saltó dentro de los dos meses, la acción estaba más abajo el 11 de noviembre que en la salida. En el cuarto, Meta, salió en -8,18 % antes de una subida hasta +21,92 %.
¿Puedo aplicarlo a mi propia lista? Sí. Cambia los tickers y la fecha del screener en el script. Necesita precios diarios ajustados de los 12 meses anteriores a tu fecha.
¿Quieres comprobar tus propias apuestas con precios reales? Empieza con EODHD APIs aquí y usa el código KEVIN10 al pagar para tener un 10 % de descuento.
Más análisis como este en kevinmeneses.com.